OBWIESZCZENIE O DRUGIM TERMINIE LICYTACJI NIERUCHOMOŚCI
Komornik Sądowy przy Sądzie Rejonowym w Busku – Zdroju Oliwia Kasprzak-Klamka Kancelaria Komornicza nr IV w Kazimierzy Wielkiej zawiadamia na podstawie art. 953 k.p.c. w zw. z art. 955 kpc że w dniu 12 listopada 2026 r. o godzinie 14.30 w budynku Sądu Rejonowego z siedzibą w Kazimierzy Wielkiej przy ul. Kościuszki 3 odbędzie się drugi termin licytacji :
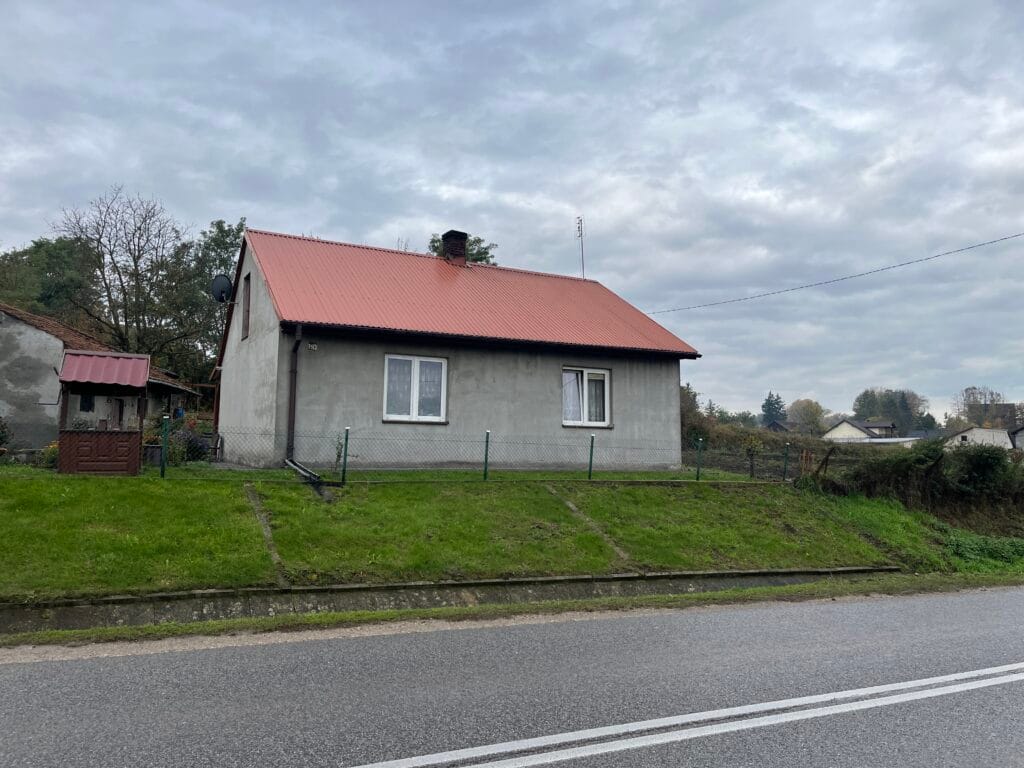
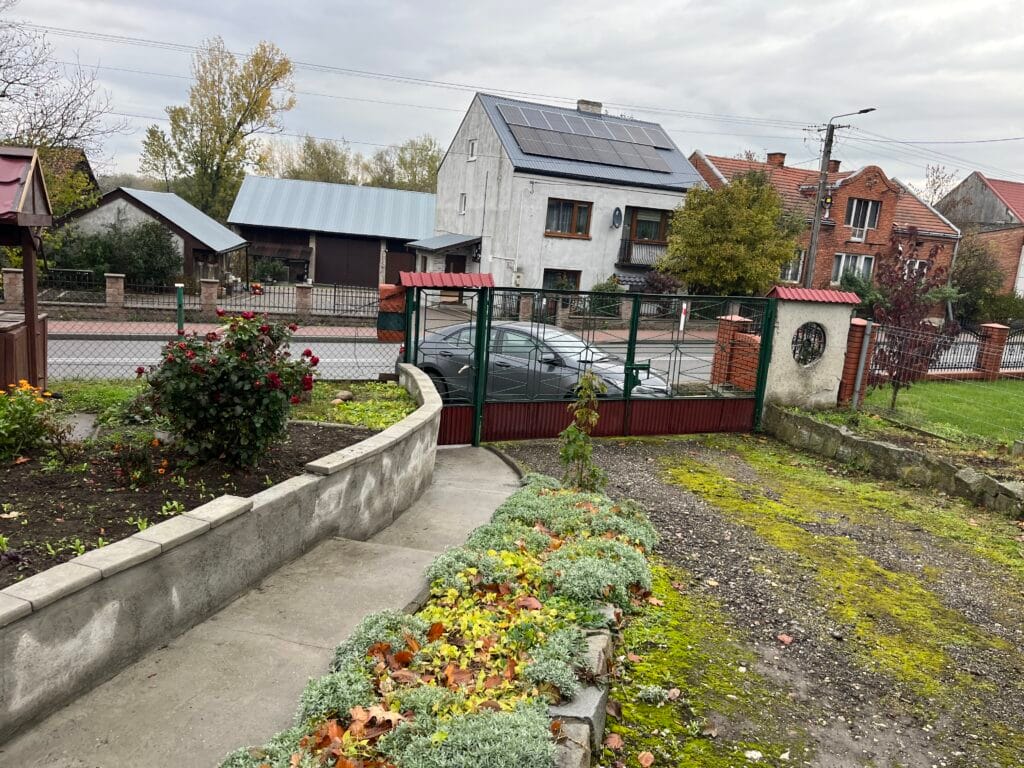
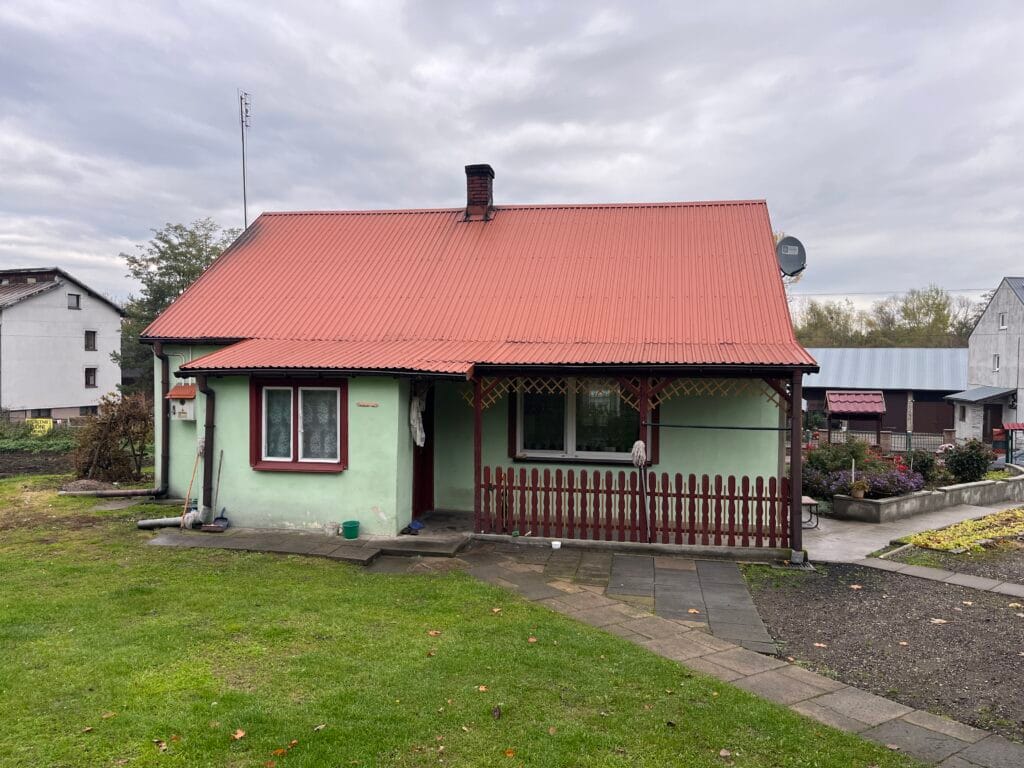
którego przedmiotem jest udział 1/2 części w nieruchomości gruntowej (grunty rolne zabudowane budynkiem mieszkalnym, budynkiem gospodarczym oraz wiatą drewnianą), oznaczonej działką gruntu o nr ewid. 918, o pow. 0,0900ha , położonej w miejscowości Topola nr 140 , gmina Skalbmierz, powiat kazimierski, woj. świętokrzyskie, jedn. ewid. 260305_5 Skalbmierz, obręb : 0021 Topola, dla której w Sądzie Rejonowym w Busku- Zdroju VIII Zamiejscowym Wydziale Ksiąg Wieczystych z/s w Kazimierzy Wielkiej jest prowadzona księga wieczysta: KI1I/00037572/2.
Nr działki 918
Opis użytku :grunty orne zabudowane
Oznaczenie użytków i konturów klasyfikacyjnych:Br-RIIIb
Powierzchnia użytku: 0,09[ha]
Powierzchnia działki: 0,09 [ha]
Udział 1/2 części w nieruchomość oszacowany jest na kwotę 91 315,00 zł
Cena wywołania 60 876,67 zł Wartość rękojmi 9131,50 zł
* Wskazana wartość oszacowania nie uwzględnia ograniczonego prawa rzeczowego ciążącego na w/w nieruchomości.
Nieruchomość stanowi własność dłużnika.
Przystępujący do licytacji zobowiązany jest złożyć rękojmię w gotówce w wysokości 10% ceny oszacowania nieruchomości najpóźniej dzień przed terminem licytacji. Rękojmia może być również złożona w książeczce oszczędnościowej zaopatrzonej w upoważnienie właściciela książeczki do wypłaty całego wkładu stosownie do prawomocnego postanowienia sądu o utracie rękojmi albo w inny wskazany przez komornika sposób lub na rachunek bankowy komornika w PKO BP S.A. o. w Busku Zdroju 71 1020 2645 0000 5402 0003 8448 .
Nieruchomość można oglądać przez okres 7 dni poprzedzających licytację, operat szacunkowy tej nieruchomości znajduje się do wglądu w kancelarii komornika, operat szacunkowy można przeglądać w godzinach urzędowania kancelarii od poniedziałku do piątku w godz. 7.30 – 15.30.
Prawa osób trzecich nie będą przeszkodą do licytacji i przysądzenia własności na rzecz nabywcy bez zastrzeżeń, jeżeli osoby te przed rozpoczęciem licytacji nie złożą dowodu, iż wniosły powództwo o zwolnienie nieruchomości lub przedmiotów razem z nią zajętych od egzekucji i uzyskały w tym zakresie orzeczenie wstrzymujące egzekucję.
Użytkowanie, służebności i prawa dożywotnika, jeżeli nie są ujawnione w księdze wieczystej lub przez złożenie dokumentu do zbioru dokumentów i nie zostaną zgłoszone najpóźniej na trzy dni przed rozpoczęciem licytacji, nie będą uwzględnione w dalszym toku egzekucji i wygasną z chwilą uprawomocnienia się postanowienia o przysądzeniu własności.
Poucza się nabywcę o obowiązku zapłaty podatku od czynności cywilnoprawnej w wysokości 2% ceny uzyskanej ze sprzedaży nieruchomości w licytacji publicznej w terminie 14 dniu licząc od uprawomocnienia się postanowienia o przysądzeniu własności nieruchomości, stosownie do treści art. 10 ust. 1 w zw. z art. 1 ust. 1 pkt 1a, art. 3 ust.1 pkt 1, art. 4 pkt 1, art. 6 ust. 1 pkt 1 Ustawy o podatku od czynności cywilnoprawnych z dnia 9 września 2000 r. tj. z dnia 3 lutego 2016 r. (Dz.U. z 2016 r. poz. 223)
Zwalnia się od podatku od czynności cywilnoprawnych sprzedaż własności gruntów, stanowiących gospodarstwo rolne w rozumieniu przepisów o podatku rolnym, wraz z będącymi ich częścią składową drzewami i innymi roślinami, pod warunkiem że w wyniku dokonania czynności zostanie utworzone lub powiększone gospodarstwo rolne, a powierzchnia gospodarstwa rolnego utworzonego lub powstałego w wyniku powiększenia będzie nie mniejsza niż 11 ha i nie większa niż 300 ha oraz gospodarstwo to będzie prowadzone przez nabywcę przez okres co najmniej 5 lat od dnia nabycia; zwolnienie to stanowi pomoc de minimis w rolnictwie, o której mowa w rozporządzeniu Komisji (UE) nr 1408/2013 z dnia 18 grudnia 2013 r. w sprawie stosowania art. 107 i 108 Traktatu o funkcjonowaniu Unii Europejskiej do pomocy de minimis w sektorze rolnym ( Dz. Urz. UE L 352 z 24.12.2013, str. 9 ) stosownie do treści art. 9 pkt. 2 Ustawy o podatku od czynności cywilnoprawnych z dnia 9 września 2000 r. tj. z dnia 3 lutego 2016 r. (Dz. U. z 2016 r. poz. 223)
Komornik Sądowy
Oliwia Kasprzak-Klamka